
Зарплаты рекламщиков просели сразу на четверть
18 сентября 2026
 64
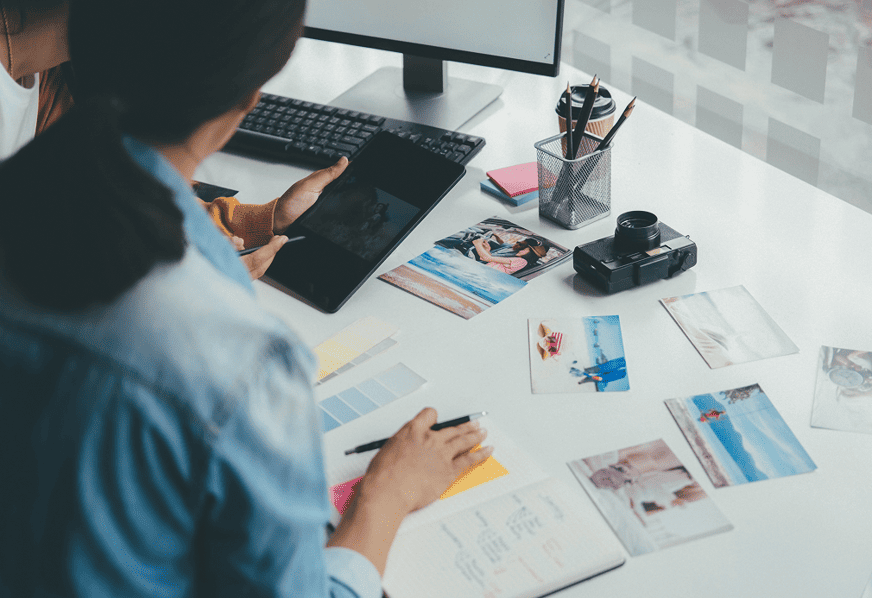
Сфера рекламной деятельности и исследования конъюнктуры рынка в Казахстане после нескольких лет активного роста столкнулась с резким спадом. За январь–июнь 2026-го объём оказанных услуг составил 264,8 млрд тг — на 23,8% меньше, чем годом ранее. В реальном выражении объём услуг в секторе уменьшился на 26,9% (ИФО — 73,1%). Это наибольшее сокращение реального объёма среди всех видов деятельности, касающихся услуг.
Основной объём услуг в области рекламной деятельности и исследования конъюнктуры рынка по-прежнему сосредоточен в Алматы. За январь–июнь текущего года на Южную столицу пришлось 202,8 млрд тг, или 76,6% от общереспубликанского объёма. При этом за год показатель сократился сразу на 31,1%, или на 91,6 млрд тг. Это превышает общее сокращение по стране на 82,8 млрд тг, поскольку рост в ряде других регионов частично компенсировал спад в Алматы. В Астане объём оказанных услуг в секторе уменьшился на 12,7%, до 21,9 млрд тг, тогда как в Шымкенте он увеличился почти в 4 раза, до 7,5 млрд тг. Среди областей наибольший рост наблюдался в Алматинской (в 2 раза, до 8,9 млрд тг), а наиболее заметное сокращение — в Мангистауской (в 2,2 раза, до 1,1 млрд тг).
Нынешний спад последовал за периодом очень быстрого расширения отрасли. В январе–июне 2022 года объём услуг в области рекламной деятельности и исследования конъюнктуры рынка составлял 136,6 млрд тг, в 2023-м он вырос сразу на 53,6% (ИФО — 134,7%), до 209,9 млрд тг, а в 2024-м — ещё на 54,9% (ИФО — 151,9%), до 325,1 млрд тг. В первой половине 2025 года рост уже замедлился до 6,9% (ИФО — 105,5%), а объём оказанных услуг достиг 347,6 млрд тг. Таким образом, нынешнее сокращение произошло после двух лет резкого увеличения объёма услуг и последующего замедления его динамики.
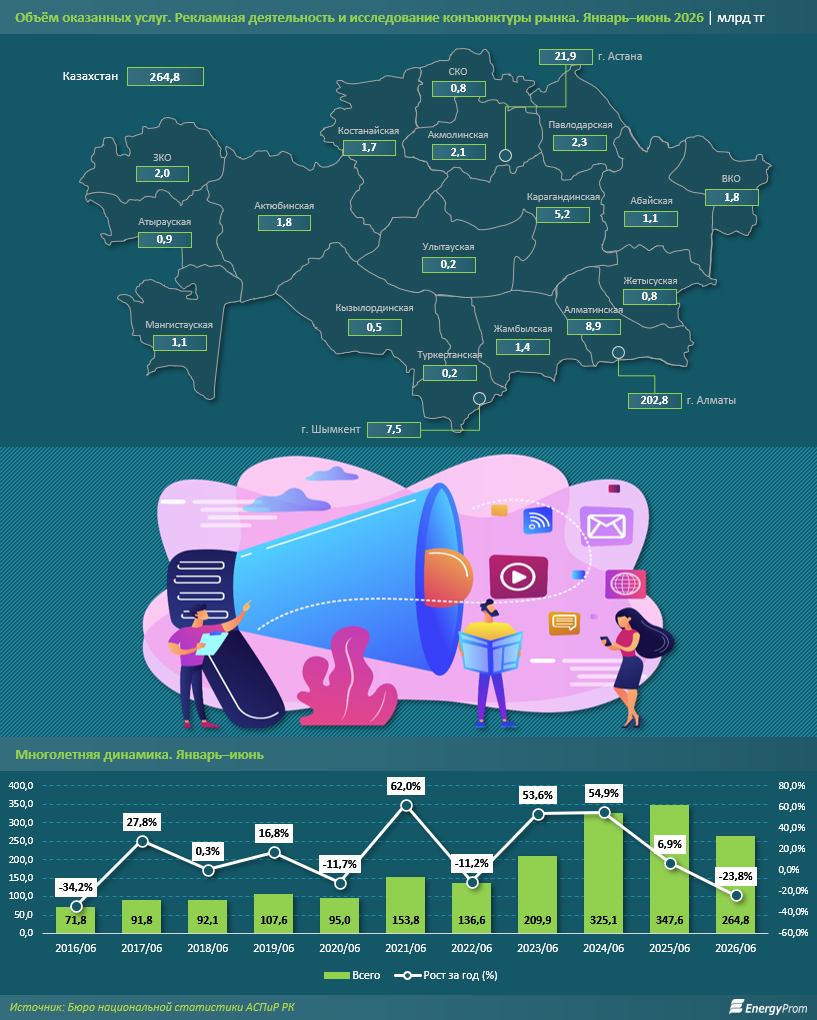
Практически всё сокращение пришлось непосредственно на деятельность рекламных агентств. Объём услуг, оказанных ими, уменьшился с 295 млрд тг в январе–июне 2025-го до 214,4 млрд тг год спустя, или на 27,3%. В денежном выражении сокращение составило 80,5 млрд тг, при общем уменьшении объёма услуг в отрасли на 82,8 млрд тг. Услуги размещения рекламы в средствах массовой информации сократились значительно слабее: на 5,8%, до 24,8 млрд тг. Объём услуг по исследованию конъюнктуры рынка и общественного мнения уменьшился на 2,8%, до 25,6 млрд тг.
При этом сокращение объёма услуг по данным официальной статистики не обязательно означает такое же уменьшение непосредственно объёма рекламных размещений. По оценке Центрально-Азиатской рекламной ассоциации (ЦАРА), суммарный объём рекламы на телевидении, в интернете, в наружной рекламе, на радио и в прессе в первом полугодии 2026-го вырос на 10,3%, до 65,9 млрд тг. Однако эти показатели напрямую несопоставимы с данными Бюро национальной статистики АСПиР РК: оценка ЦАРА охватывает объём рекламы в пяти основных средствах её распространения, тогда как официальная статистика включает более широкий круг услуг рекламных агентств, размещения рекламы и исследования рынка. Сама ассоциация объединяет более 40 участников и оценивает свой охват примерно в 90% агентского рекламного рынка страны.
На работу отдельных сегментов рекламного бизнеса могли повлиять и регуляторные изменения. Так, с 9 сентября 2024 года в Казахстане существенно ограничили рекламу букмекерских контор и тотализаторов: её запретили в наружном формате, на транспорте и в большинстве масс-медиа, включая интернет-ресурсы, сохранив отдельные исключения для спортивной сферы. Однако имеющиеся данные не позволяют определить, какую часть нынешнего сокращения объёма услуг рекламных агентств можно связать именно с этим фактором.
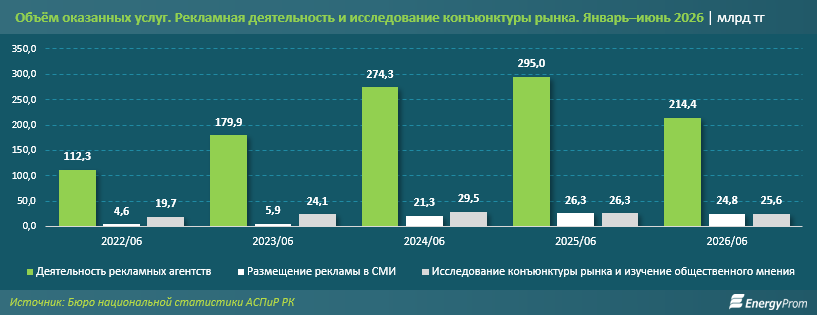
На фоне общего спада заметно изменилась структура рынка по типам исполнителей. Индивидуальные предприниматели за январь–июнь 2026-го оказали рекламных и исследовательских услуг на 60,6 млрд тг — на 43,1% больше, чем годом ранее. Их доля в общем объёме отрасли выросла с 12,2% до 22,9%, фактически вернувшись к уровню 2022 года, когда показатель составлял 22,3%. При этом налоговые условия для такой деятельности в последние годы не стали мягче. С 1 января 2023 года налогоплательщики, оказывающие маркетинговые услуги, не вправе применять специальные налоговые режимы для малого бизнеса. Комитет государственных доходов Министерства финансов РК отдельно разъяснял, что это ограничение распространяется и на общий классификатор видов экономической деятельности (ОКЭД) 73110 «Деятельность рекламных агентств». С 2026 года ОКЭД 73200 «Исследование конъюнктуры рынка и изучение общественного мнения» уже прямо включён в перечень видов деятельности, для которых запрещено применение упрощённой декларации.
Совсем другая ситуация наблюдалась у предприятий. Малые предприятия за полугодие оказали услуг в области рекламной деятельности и исследования конъюнктуры рынка на 185,4 млрд тг — на 34,6% меньше, чем годом ранее. У средних предприятий объём оказанных услуг сократился на 19,4%, до 16 млрд тг. Крупные предприятия, напротив, увеличили показатель на 37,2%, до 2,8 млрд тг, однако их доля в отрасли осталась небольшой. Таким образом, основной спад среди предприятий сформировался в крупнейшем по объёму сегменте — среди малых предприятий, — тогда как ИП смогли заметно увеличить объёмы.
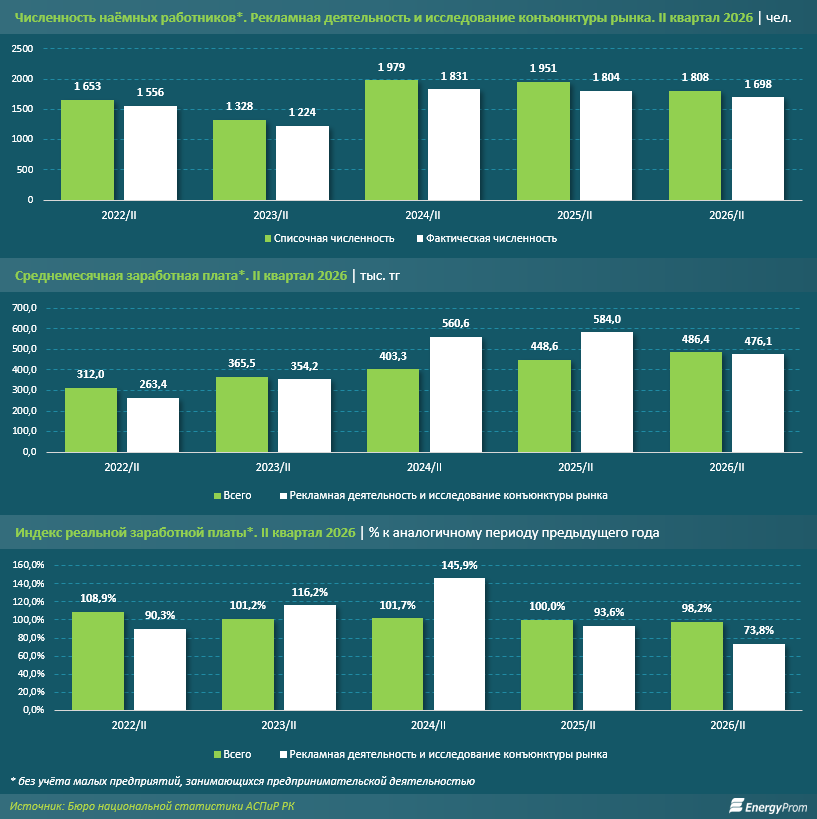
Ухудшилась ситуация и с оплатой труда. Во втором квартале 2026-го среднемесячная заработная плата в сфере рекламы и исследования конъюнктуры рынка составила 476,1 тыс. тг, против 584 тыс. тг годом ранее, сократившись на 18,5%. Для сравнения: общий показатель вырос с 448,6 тыс. до 486,4 тыс. тг. Ещё заметнее просела покупательная способность зарплат: в реальном выражении заработная плата в отрасли уменьшилась на 26,2%. Это самое заметное сокращение среди всех видов экономической деятельности, касающихся услуг. При этом статистика заработных плат не учитывает малые предприятия, занимающиеся предпринимательской деятельностью, поэтому распространять такую динамику на всех занятых в отрасли напрямую нельзя.
Численность работников в сфере рекламы и исследования конъюнктуры рынка также уменьшилась, хотя и значительно менее ощутимо. Во втором квартале 2026-го списочная численность занятых в секторе составила 1,8 тыс. человек (на 7,3% меньше, чем год назад), а фактическая численность — 1,7 тыс. человек (на 5,9% меньше). Годом ранее оба показателя также несколько сократились после заметного роста в 2024-м.
Расхождение между динамикой услуг рекламных агентств и оценкой рекламных размещений говорит о более сложных изменениях, нежели простое сокращение спроса. Рекламные бюджеты могут перераспределяться между разными каналами и способами продвижения, не обеспечивая сопоставимого роста выручки традиционных агентств. Если тенденция сохранится, состояние отрасли всё меньше будет зависеть только от размера рекламных расходов и всё больше — от того, кому и через какие каналы достаются эти средства.


В какие страны Казахстан экспортирует больше всего муки?
29 декабря 2023
288269
«Железные кони» рвутся в путь: выпуск легковых автомобилей в РК подскочил на 42%
16 октября 2023
287064
Действительно ли лесникам увеличили зарплаты на 100%?
10 ноября 2023
286419
Продажи сигарет в РК взлетели на 69% за год
30 января 2024
283695
В какие страны Казахстан экспортирует больше всего муки?
29 декабря 2023
288269
«Железные кони» рвутся в путь: выпуск легковых автомобилей в РК подскочил на 42%
16 октября 2023
287064
Действительно ли лесникам увеличили зарплаты на 100%?
10 ноября 2023
286419
Продажи сигарет в РК взлетели на 69% за год
30 января 2024
283695
Популярные статьи
Смотреть все
Рыбоводство как стартап: благодаря господдержке в РК резко вырос интерес бизнеса к выращиванию рыбы
Запасы аквакультуры в Казахстане за несколько лет увеличились в 3,4 раза В Казахстане наблюдается активный рост производственных показателей в рыбоводстве. Читать далее...
11 января 2024
291638
В какие страны Казахстан экспортирует больше всего муки?
Производство муки в стране выросло на 1% За январь–октябрь 2023 года в РК произвели 2,7 млн тонн муки из зерновых Читать далее...
29 декабря 2023
288269
«Железные кони» рвутся в путь: выпуск легковых автомобилей в РК подскочил на 42%
Рост производства, активная локализация и новые заводы: как развивается автопром РК? Машиностроение Казахстана становится локомотивом сегмента переработки, причём как Читать далее...
16 октября 2023
287064
Действительно ли лесникам увеличили зарплаты на 100%?
Проверяем, как выполняются обещания по оснащению и финансированию лесной отрасли Прошло полгода после масштабного лесного пожара, произошедшего в резервате «Семей Читать далее...
10 ноября 2023
286419
Продажи сигарет в РК взлетели на 69% за год
Производство табачных изделий за январь–декабрь 2023 года составило в стоимостном выражении 283 млрд тг, против 287,9 млрд тг за аналогичный Читать далее...
30 января 2024
283695
На объекты ВИЭ приходится уже почти 6% выработки электроэнергии в РК. Это всё ещё очень мало, но заметно лучше, чем было ранее
По итогам прошлого года инвестиции в основной капитал в сфере производства электроэнергии в РК достигли 451,4 млрд тг — на Читать далее...
29 января 2024
280737
Может ли в Казахстане повториться ЧП с оторвавшейся дверью самолёта Boeing 737 MAX 9?
Неожиданное продолжение получил инцидент с оторванной во время полёта дверью самолёта Boeing 737 MAX 9, который 5 января этого года Читать далее...
1 февраля 2024
279289
Сотни строительных объектов в РК возводятся без лицензий и разрешений
Проблемы, связанные с деятельностью недобросовестных застройщиков и обманом дольщиков, остаются крайне актуальными в РК. Время идёт, предпринимаются меры, но население Читать далее...
20 февраля 2024
278449
Женщины руководят каждым четвёртым сельхозпредприятием в РК и зарабатывают при этом больше мужчин
В РК увеличилась доля компаний — производителей сельскохозяйственной продукции, которыми управляют женщины. Теперь каждое четвёртое (27,5%) фермерское хозяйство, компания или Читать далее...
31 января 2024
277458
Кондитерские изделия подорожали на 12%, булочки и прочая выпечка — на 14%
В некоторых регионах рост цен был значительно выше Сладости для казахстанцев очень важны. С чем же пришлось столкнуться закупившимся к Читать далее...
12 января 2024
276105
Потребление мяса и мясопродуктов в Казахстане увеличилось на 4%
В то же время цены на мясо и мясные продукты выросли на 9% За январь–сентябрь текущего года в РК произвели Читать далее...
3 ноября 2023
274412
По темпам развития МСБ Талгарский район стал одним из лучших в Алматинской области
В районе работают около 20,4 тысячи предпринимателей В первом полугодии 2023 года в Алматинской области работали 133,5 тыс. субъектов малого Читать далее...
15 января 2024
272587
Автопром — один из драйверов обрабатывающей промышленности РК
Три из пяти проданных в Казахстане автомобилей — местного производства Промышленность РК за 2021 год показала рост на 3,8% по Читать далее...
13 апреля 2022
271884

Свинина подорожала на 8% за год
Поголовье свиней в РК сократилось на 4%, падёж увеличился на 14% По итогам января–ноября 2023 года в стране произвели 21,9 Читать далее...
16 января 2024
271878

Пассажироперевозки по железной дороге, как и грузоперевозки, выросли на 2% за год
Доходы предприятий в секторе за неполный год уже составили 1,5 триллиона тенге За январь–ноябрь 2023 года железнодорожным транспортом перевезли 18,2 Читать далее...
25 декабря 2023
271110